Норникель: Рынок ждет ROE 35% против реальных 20%. Стоит ли покупать?
Рентабельность капитала Норникеля ROE за 2024-2025 годы держалась около 20%.
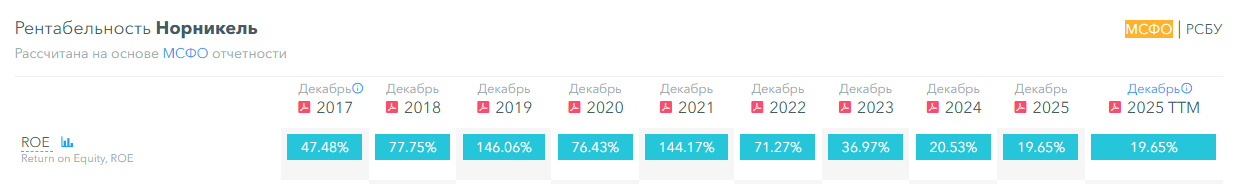
Примерный расчет показывает, что рыночная цена акций Норникеля закладывает ожидания ROE примерно на уровне 35%. Эти ожидания держатся на фоне среднего ROE 80% за десятилетний период.
Отмена дивидендов с 2024 года позволила сократить суммарные обязательства, нарастив собственный капитал.
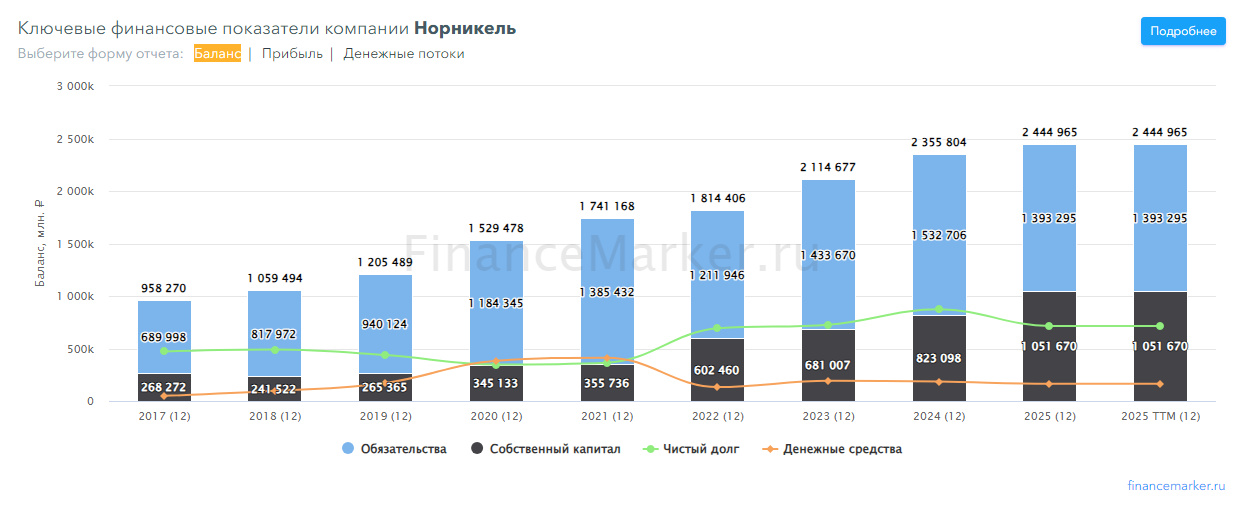
На фоне прошлой истории с высоким ROE и "бумажном" росте балансовой стоимости инвесторы верят, что Норникель способен восстановить хотя бы 45% от былой рентабельности.
Возможно ли это?
Кроме санкций, валютного курса и повышении затрат на логистику, в новой реальности есть и другие фундаментальные факторы, препятствующие восстановлению рентабельности.
Российский бюджет сейчас как никогда нуждается в финансировании. Поэтому возможно, что экспортерам пока не позволят иметь рентабельность кратно выше доходности ОФЗ. Регулятором здесь будут гибкие экспортные пошлины, налоги на сверхприбыль, социальные и экологические обязательства и др.
Если это суждение верно, то в краткосрочной перспективе вероятность существенного роста акций GMKN невелика.
Разговоры о возможных возвратах дивидендов создают небольшой позитивный настрой на бирже, но статус Норникеля как одного из главных "помощников" российской экономики объективно ограничивает потенциал взрывного роста акций.
Интересы Интерроса.
Конфликт интересов мажоритариев Норникеля Потанина (Интерроса) и Дерипаски (Русала) до 2023 года решался по соглашению с помощью выплаты повышенных дивидендов.
Дивидендное выкачивание денег и нехватка финансирования на амортизацию оборудования привело к экологической катастрофе 2020 года.
После завершения соглашения в 2023 году о повышенных дивидендах Норникель нуждается в восстановлении изношенного оборудования и в модернизации технологических процессов.
Вывод. Текущие затраты на восстановление и модернизацию оборудования, потребность госбюджета в финансировании – сдерживают потенциал роста акций компании.