ПАО Фикс Прайс (FIXR): Стоит ли покупать акции? Налоговая нагрузка, рыночный пессимизм
После новости о дивидендах ПАО «Фикс Прайс» за I квартал многие воодушевились, но для разумного инвестора это лишь верхушка айсберга. Отчетность по МСФО дает гораздо больше пищи для размышлений.
На что следует обратить внимание инвестору при оценке акций FIXR в 2026 году:
1. Валютные риски
ЦИТАТА МСФО:
«Группа подвержена риску, связанному с валютно-обменными операциями. Этот риск возникает в результате изменений обменного курса в случае закупок, осуществляемых у зарубежных поставщиков. Применительно к риску валютных операций, около четверти стоимости реализуемой продукции приходится на продукцию, закупаемую у зарубежных поставщиков, с соответствующей торговой кредиторской задолженностью, выраженной в иностранной валюте и имеющей срок погашения до 120 дней.»
Четверть закупок в иностранной валюте создает риски непредвиденных расходов в случае ослабления национальной валюты.
2. Резкий рост расходов на оплату труда
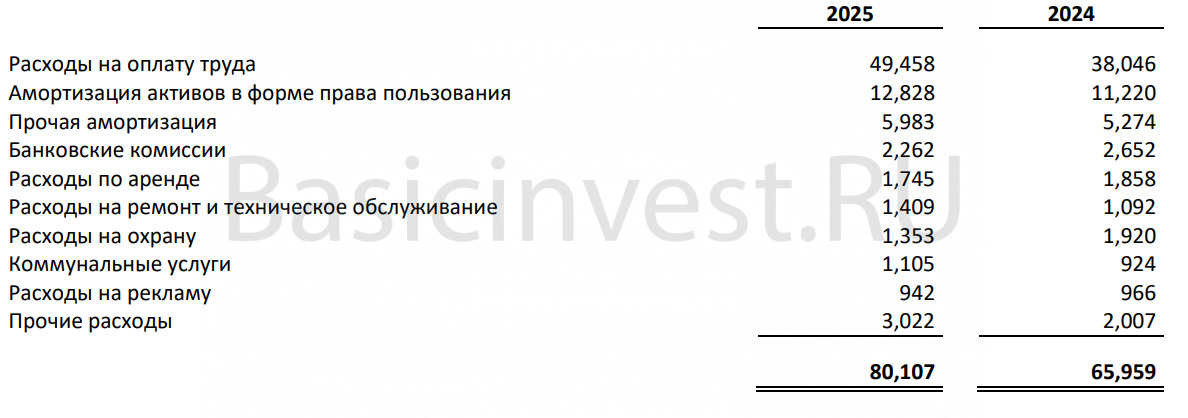
Рост средней зарплаты в стране поспособствовал росту расходов на оплату труда на 30% с 38 млрд. руб. в 2024 г до 49,5 млрд. руб. в 2025 г.
3. Рост налоговой нагрузки
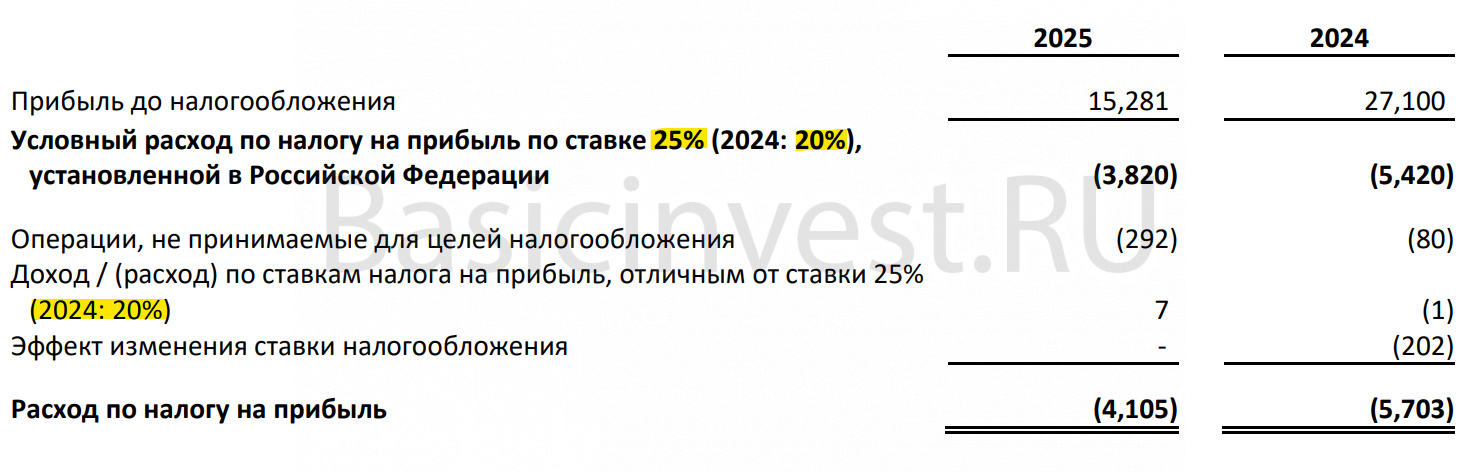
Рост налоговой ставки на прибыль с 20% до 25% создает дополнительное давление на чистую ПАО «Фикс Прайс», которая и без того упала почти вдвое по сравнению с предыдущим годом.
4. Рост собственного капитала за счет невыплаченных дивидендов
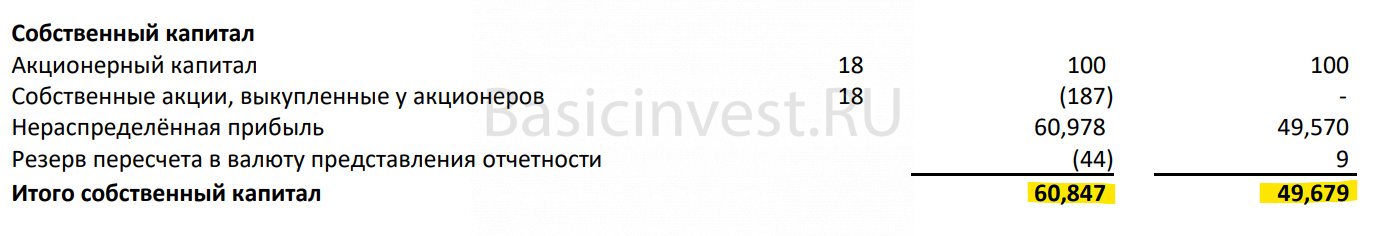
Рост собственного капитала с 49,7 млрд. руб. в 2024 г до 60,8 млрд. руб. в 2025 г обусловлен не успехами бизнеса, а преимущественно накоплением нераспределенной прибыли за счет изменения графика дивидендных выплат в 2025 году.
5. «Виртуальный» рост внеоборотных активов
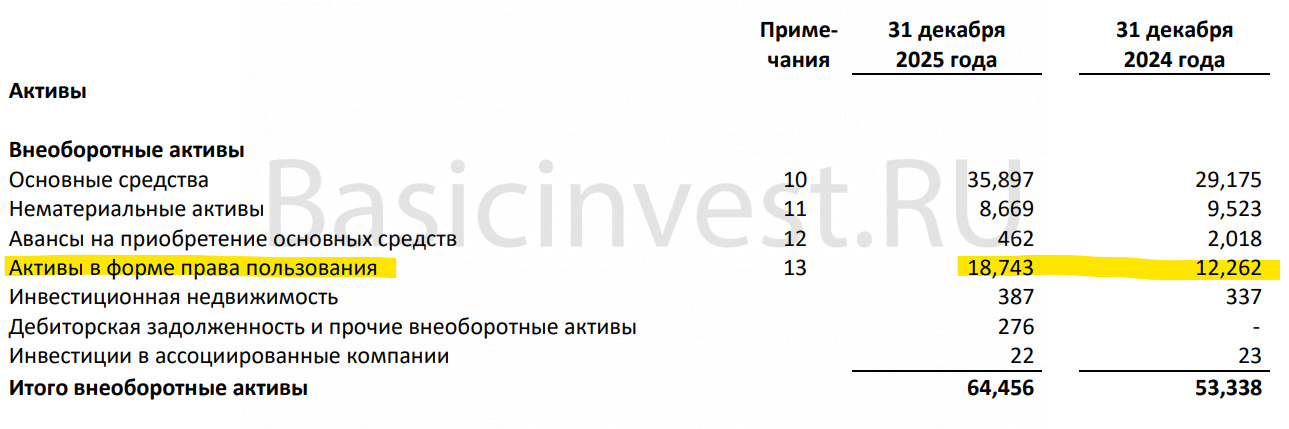
Существенная доля роста внеоборотных активов обусловлена ростом активов в форме права пользования на 52% с 12,3 млрд. руб. в 2024 г до 18,7 млрд. руб. в 2025 г.
Фактически этот рост отражает лишь удорожание стоимости аренды, а не реальное приращение материального имущества компании.
Оценка ПАО «Фикс Прайс» по фундаментальным показателям
Цена акций
ПАО Фикс Прайс имеет довольно неплохой показатель P/B=1.1, что делает акции одними из самых дешевых среди компаний ритейла.
Например, ПАО "Магнит" P/B=1.47, X5 Group P/B=6.6, что гораздо дороже, чем показатель акций Фикс Прайса.
Однако стоит учитывать, что Фикс Прайс – это не продукты питания. Поэтому более низкая рыночная оценка Группы может оказаться нормой в новых экономических реалиях.
Планируемый возврат к выплате дивидендов в 2026 году говорит о намерении менеджмента поддерживать инвестиционную привлекательность компании.
Долговая нагрузка
Вышеперечисленные риски создают давление на бизнес, но долговые показатели компании пока остаются на приемлемом уровне. Например, коэффициент долг/капитал D/E=1.34 довольно низкий среди компаний потребительского сектора, даже с учетом аренды и других нематериальных активов в балансе.
Темпы роста
В 2025 году основная часть активов Fix Price Group PLC переведена под управление российского ПАО Фикс Прайс.
Совокупная биржевая оценка Группы с 2020 года демонстрирует отрицательную премию за риск относительно долгосрочных облигаций. Это значит, что инвесторы делали ставку на быстрые темпы роста компании.
Фактически рентабельность капитала ROE с 2020 года демонстрирует ежегодное снижение эффективности бизнеса. После консолидации в 2025 году также наблюдалось снижение этого показателя.
Замедление темпов роста относительно ожиданий рынка создало пессимизм, опустив оценку акций до уровней значительно ниже средних по ритейл-сектору.
Вывод. ПАО Фикс Прайс находится под сдерживающими факторами в виде роста налогов, роста платежей по кредитам, возросших издержек на зарплаты. Тем не менее c точки зрения стоимостного инвестирования акции Группы нельзя отнести к некачественным окуркам. Грамотный менеджмент компании позволяет сохранять размер обязательства на приемлемом уровне.
Однако с позиции стоимостного инвестирования у компании слишком маленькая история в новом статусе ПАО. Особенно настораживает планомерно из года в год снижающийся показатель рентабельности капитала ROE. Поэтому с позиции классической аналитики компанию оценить крайне сложно и риск ошибки довольно высок, что отражается в низкой стоимости ее акций.
Анализ акций компании ПАО Фикс Прайс произведен по методике выбора недооцененных акций на российском рынке.
Инструмент: онлайн-калькулятор для быстрого расчета баланса портфеля