Фильтр по качеству прибыли: сужаем список первичного отбора
Фильтр по качеству прибыли позволит отсеять акции сомнительных эмитентов среди ранее выбранных на этапе первичного отбора.
Принципы проверки основаны на двух составляющих:
- Оценка относительной стабильности прибыли внутри сектора.
- Проверка прибыли эмитента по денежному потоку.
На первый взгляд эти принципы могут показаться непривычными. Но вам и не нужно зазубривать алгоритмы. Главное — уловить саму логику анализа и набить руку. Как только вы пропустите через эти фильтры три-четыре компании, навык закрепится и станет частью вашей стратегии. В дальнейшем проверка будет занимать пару минут, помогая быстро отсеивать слабых эмитентов.
Оценка относительной стабильности прибыли внутри сектора.
Классические принципы Бенджамина Грэма такие как «обязательный ежегодный рост» или «недопущение снижения прибыли на протяжении 10 лет» неприменимы к современной экономике РФ. Из-за преобладающего веса сырьевой отрасли российский рынок цикличен. В этих реалиях резкие спады чистой прибыли — естественный процесс.
Поэтому для объективной оценки эмитента используется сравнительный метод внутри сектора. Анализ проводится быстро (чаще визуально) по графикам чистой прибыли в финансовых скринерах без рутинных формул.
Для этого инвестор сопоставляет график прибыли проверяемой компании с динамикой топ-3 наиболее устойчивых и репрезентативных компаний (лидеров отрасли) за 7 лет — средний период экономического цикла. Их графики задают чистый эталонный шаблон поведения сектора, очищенный от индивидуальных корпоративных шоков.
Фильтры исключения (триггеры отсева):
1. Текущий спад: За последние 2–3 года у компании зафиксирован нисходящий тренд, который не наблюдается у лидеров отрасли (например, лидеры стабильны или растут, а эмитент продолжает падать).
2. Скрытое долговое давление (соотношение с EBITDA): аномальный спад наглядно отслеживается через сравнение чистой прибыли и EBITDA.
EBITDA (Earnings before interest, taxes, depreciation and amortization) дословно означает прибыль до вычета процентов, налогов и амортизации. То есть эта прибыль больше чистой прибыли главным образом на величину процентов по долгам, налогов и амортизации.
Норма: Устойчивые компании сектора сохраняют стабильную пропорцию между этими показателями (чистая прибыль составляет высокую долю от EBITDA).
Триггер отсева: Если у эмитента разрыв между чистой прибылью и EBITDA резко увеличился на фоне лидеров, значит, операционный доход съедается обслуживанием долгов (процентами). Такой эмитент немедленно исключается.
Пример экспресс-анализа: Доля чистой прибыли в EBITDA Роснефти в 2019 году составляла 45%, а в 2025 году — 30%. Снижение доли составило 1,5 раза. В то же время у Татнефти за этот же период показатель снизился всего в 1,2 раза. Сравнительный анализ мгновенно подсветил, что спад эффективности у Роснефти оказался аномально глубоким на фоне конкурента.
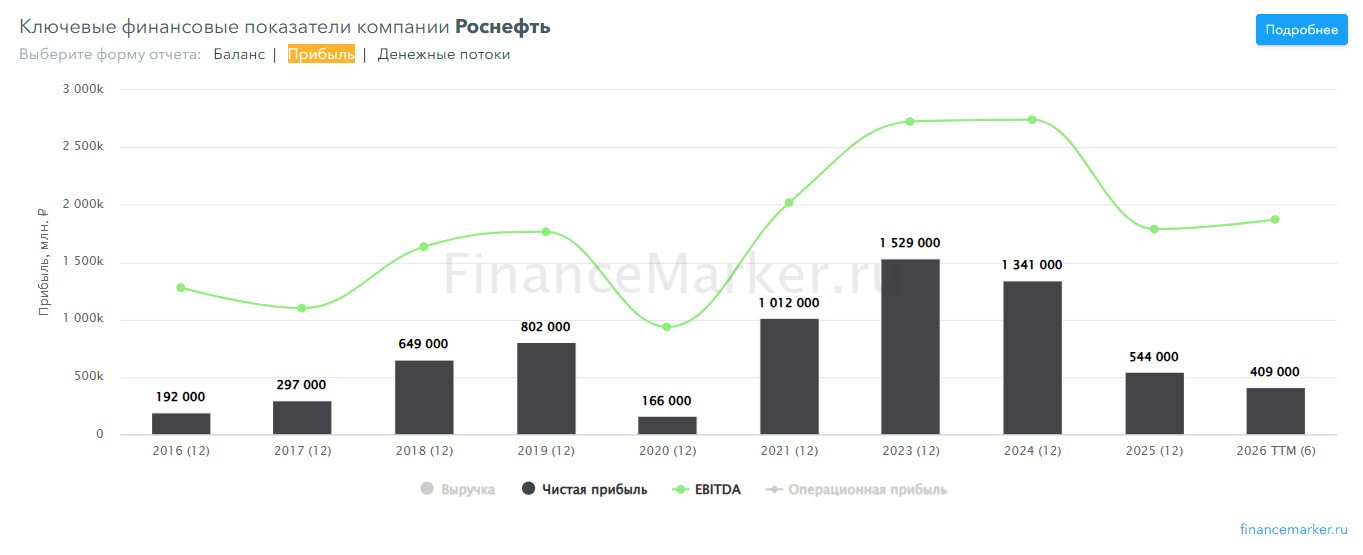
3. Историческая аномалия: В течение 7-летнего периода у компании случались резкие разовые или периодические просадки прибыли (например, в 1,5–3 раза), которые не характерны для общей стабильной динамики топовых компаний сектора.
Резюме: Прибыль компании в РФ может колебаться и временно снижаться из-за макроэкономических факторов, но ее показатели обязаны стремиться к долгосрочному росту вслед за лидерами своей отрасли. Если эмитент демонстрирует хроническую нестабильность или падает вопреки рыночному тренду, он не соответствует критериям интегральной методики и исключается из дальнейшего анализа.
Примечание: Иногда у компаний случаются глубокие разовые спады прибыли, вызванные не операционным кризисом, а чисто бумажными факторами (например «бумажное» списание у ЛУКОЙЛа в 2025 году). Это также является триггером для отсева. Методика осознанно не вдается в причины таких спадов: на современном рынке глубинное изучение отчетов отнимает массу времени, но все равно не гарантирует точность и часто ведет к промахам. Этот риск решается на уровне системы: экспресс-анализ исключает любые сомнительные компании, а возможные ошибки компенсируются широкой диверсификацией портфеля.
Проверка прибыли по денежному потоку.
Этот фильтр ориентирован на проверку того, что в компанию приходят реальные «живые» деньги, а бумажная прибыль не замораживается в бесконечно растущей дебиторской задолженности (невыплатах от клиентов).
После отбора эмитентов со стабильным или растущим трендом прибыли за 7 лет, необходимо открыть статистику денежных потоков.
Пример графика денежных потоков для Татнефти (financemarker.ru):
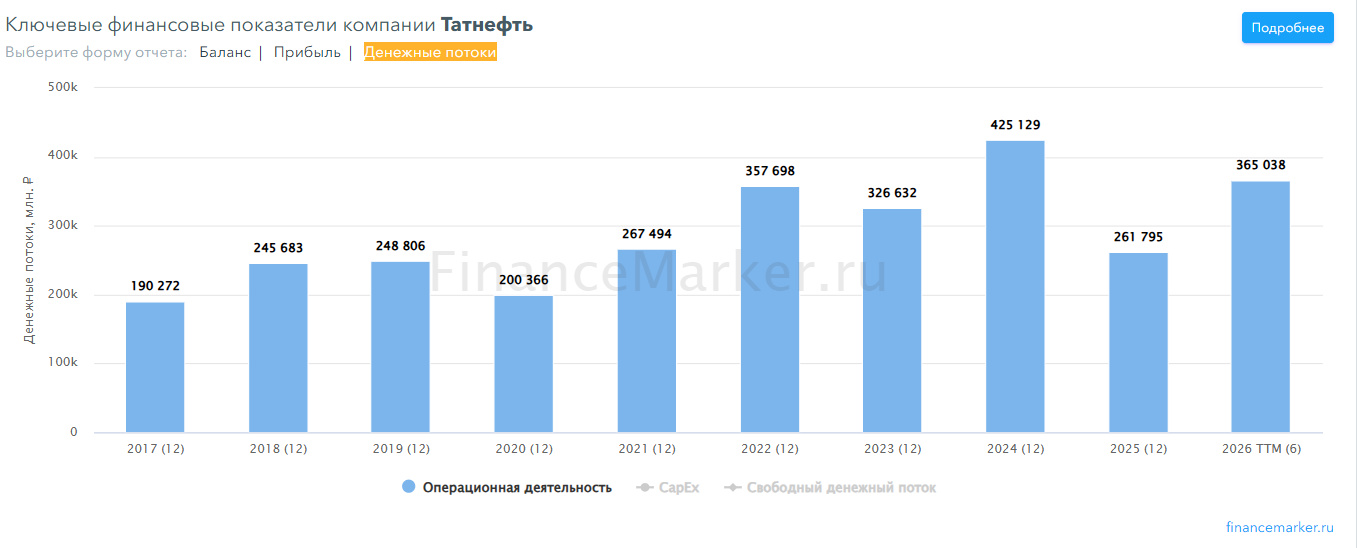
Правило экспресс-проверки: На долгосрочном графике показатели потока от операционной деятельности обязаны двигаться рука об руку с EBITDA, демонстрируя такую же сонаправленную и стабильную динамику.
Норма: Денежный поток и EBITDA растут параллельно. Это означает, что отгруженный товар вовремя оплачивается, а прибыль компании подкреплена реальным кэшем на банковских счетах.
Триггер отсева: Если EBITDA или операционная прибыль компании уверенно растет, а операционный денежный поток начинает хронически отставать или падать вопреки динамике лидеров отрасли — эмитент исключается из дальнейшего анализа.
Вывод
Фильтр по качеству прибыли позволяет быстро отсеять явных аутсайдеров среди эмитентов, прошедших предыдущий этап — отраслевую диверсификацию и ценовой фильтр.
Эта проверка состоит из двух ключевых шагов:
Оценка стабильности прибыли: проводится сравнительным методом внутри сектора. На этом же этапе отслеживается доля чистой прибыли в EBITDA, что позволяет косвенно и быстро выявить компании с аномально выросшей долговой нагрузкой на фоне конкурентов.
Проверка по денежному потоку: показывает, сколько «живых» денег фактически поступает на счета компании, и помогает вовремя отсечь эмитентов, чья прибыль раздута, например, дебиторской задолженностью.
Такой системный экспресс-анализ защищает капитал от скрытых корпоративных рисков, не требуя от инвестора рутинных вычислений и глубокого погружения в отчетность.
База:
Первичный отбор акций: отраслевая диверсификация и фильтр цен
Интегральная методика инвестирования: критерии выбора акций, защита, ребалансировка
Инструмент: калькулятор расчета баланса инвест-портфеля