МКПАО «ОЗОН»: Стоит ли покупать акции? Недоверие кредиторов, виртуальные активы
После объявления дивидендов в 2026 году цена акций OZON продолжает удерживаться на высоком уровне. Однако за высокими ценами скрываются детали МСФО, которые рынок предпочитает игнорировать. Разберем, что на самом деле стоит за отчетом МКПАО ОЗОН.
1. Менеджеры предпочитают молчать об огромном долге
ЦИТАТА (годовой отчет):
«На 31 декабря 2025 г. денежные средства на балансе составили 650,7 млрд руб., что кратно превышает объем наших заимствований.»
Менеджеры Озона под малым объемом заимствованиями, судя по всему, подразумевают заемные средства, которые являются каплей в море по сравнению с суммарными обязательствами Группы равными 1578,2 млрд. руб. в 2025 г.
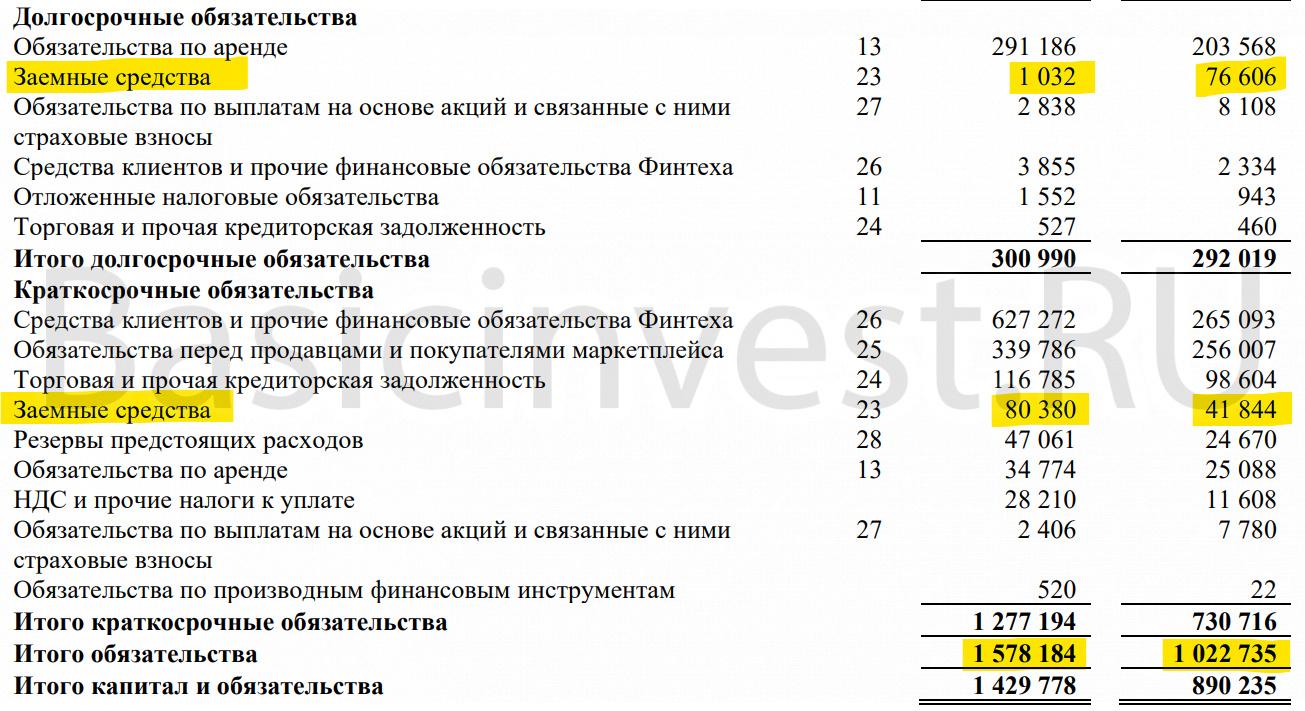
Основная доля долга Ozon — это средства клиентов и продавцов, которые он удерживает на своих счетах. Эти деньги являются наиболее дешевым ресурсом, так как за их использование не нужно платить проценты, и служат базой для развития бизнеса. Пока этот кэш находится в системе, он используется по максимуму: для выдачи кредитов по Ozon Карте, покрытия затрат на логистику при заказах с постоплатой, финансирования операционных убытков и маркетинга.
Суммарные активы Озона 1429,8 млрд. руб. меньше их суммарных обязательств на 148,4 млрд. руб. То есть фактически компания – голодранец, который не имеет своего капитала. Ее собственный капитал равен минус 148,4 млрд. руб. Это красный флаг с позиции классической теории стоимостного инвестирования, т к ее бизнес строится исключительно на заемных средствах и ее акции не обеспечены реальными активами.
Главный риск в том, что если возникнет проблема с притоком нового кэша, то может возникнуть кассовый разрыв с невозможностью погашения задолженностей перед продавцами и покупателями. Например, при достижении предела расширения бизнеса, приток новых денег замедлится и может возникнуть дефицит средств на покрытие старых задолженностей (об этом подробнее ниже «Переход в стадию зрелости»).
2. Банки не доверяют Озону
Рискованное финансовое положение Группы подтверждается и осторожным отношением со стороны банков. Несмотря на масштаб бизнеса, банки не готовы кредитовать холдинг без серьезных оговорок, видя в отрицательном капитале реальную угрозу устойчивости
ЦИТАТА МСФО
«Соглашение о финансировании
В апреле 2025 г. Группа досрочно погасила краткосрочную часть задолженности по Соглашению о финансировании на сумму 24 258 млн рублей. По состоянию на 31 декабря 2025 г. средневзвешенная эффективная процентная ставка по Соглашению о финансировании составила 23,5% (31 декабря 2024 г.: 32,6%). Обязательства Группы по Соглашению о финансировании частично обеспечены залогом долей основной операционной дочерней организации Группы.»
Кредиторы заключают соглашения по ставкам, которые значительно превышают ключевую ставку ЦБ (в пике до 32,6%). Такая большая премия за риск при залоге дочернего предприятия прямо указывает на то, что кредиторы оценивают вероятность дефолта холдинга как довольно высокую.
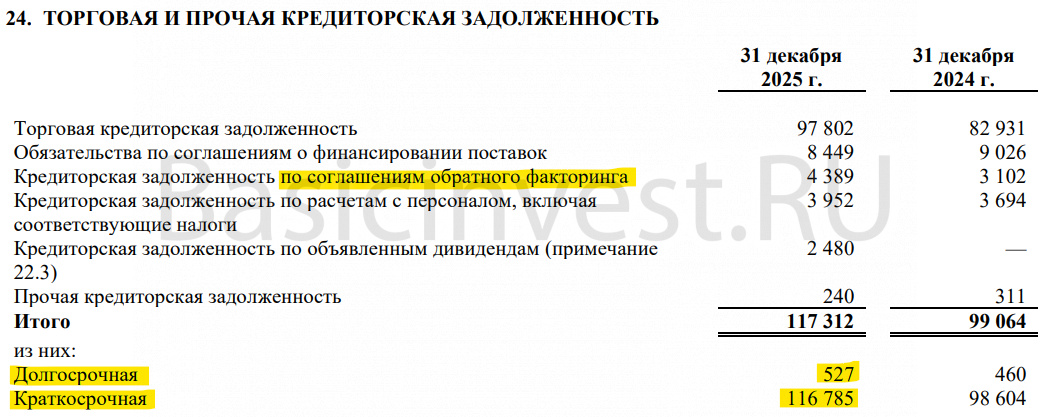
В таблице выше стоит обратить внимание, что в структуре долга почти отсутствуют долгосрочные кредиты, зато растет задолженность по обратному факторингу. Это еще один признак недоверия: банки не готовы давать Озону деньги "в долгую". Вместо этого они предпочитают кредитовать конкретные поставки товаров напрямую продавцам, оставляя за холдингом лишь роль короткого посредника.
3. Переход в стадию зрелости — главный риск для «акции роста»
ЦИТАТА (годовой отчет):
«Российский рынок электронной коммерции показывает постепенное замедление и переход в зрелую стадию развития»
Акции Ozon всегда оценивались рынком дорого как "акции роста". Их стоимость держалась на ожиданиях быстрого масштабирования бизнеса.
Однако начало выплат дивидендов и переход к стадии зрелости сигнализируют инвесторам, что предел агрессивного расширения близок.
Риск. Переход к более аристократичной модели с дивидендами и постепенное снижение темпов роста может спровоцировать снижение котировок до уровней, соответствующих классическому зрелому бизнесу.
4. Заработок на Финтех
Финтех – Озон Банк, Озон карта, выдача займов и другие финансовые услуги в приложении.
При этом финтех является главным "двигателем", который позволяет перекрывать убытки маркетплейса и постепенно выводить прибыль Группы из минуса.
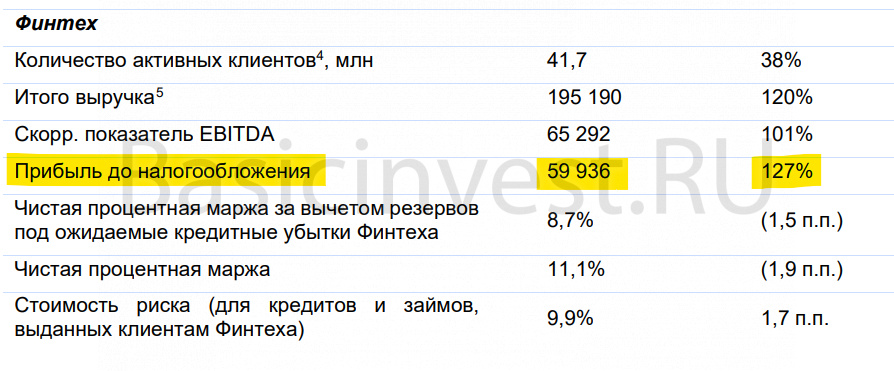
На рисунке видно, что прибыль финтеха до налогообложения в 2025 году выросла на 127% по сравнению с 2024 годом.
Риск заключается в высоком проценте невозвращаемых кредитов.
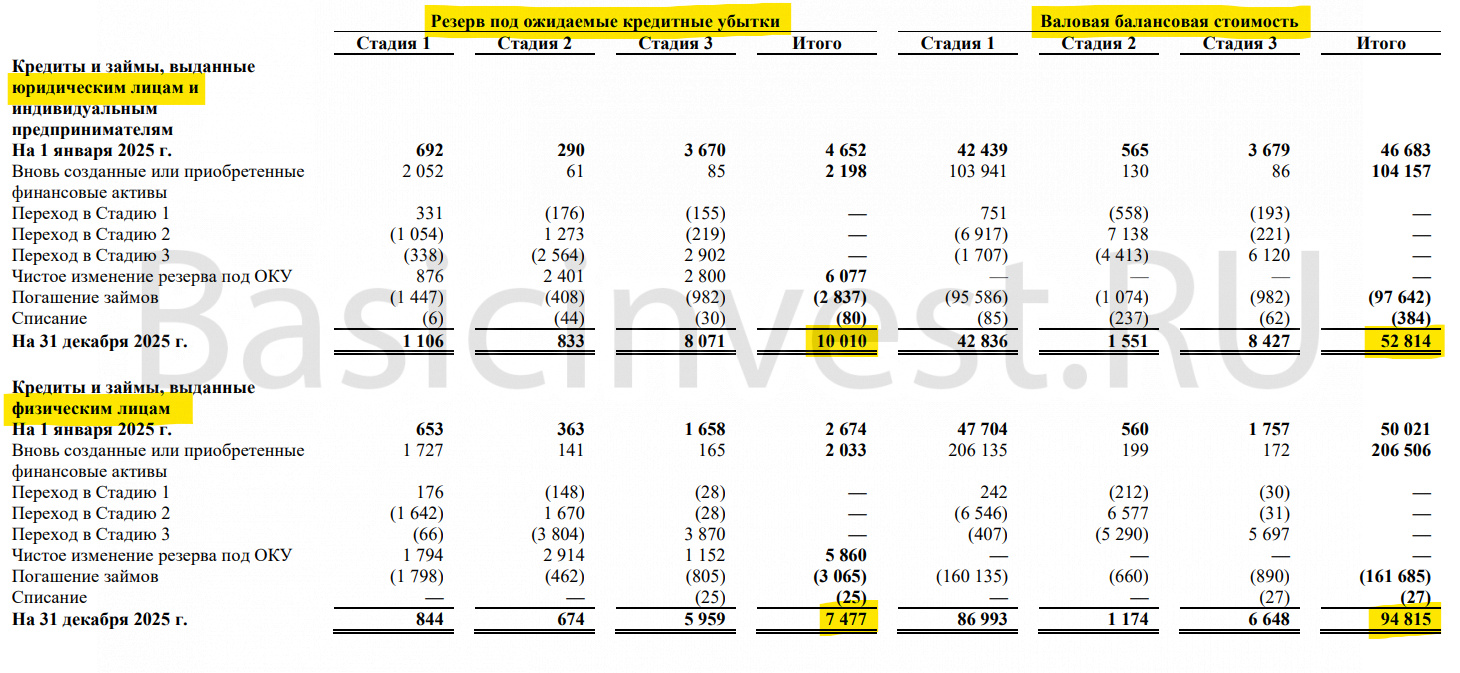
В таблице видно, что под резервы невозврата закладывается почти 12% от суммы выданных кредитов. Это довольно высокий показатель. Например, какие-либо новые регуляторные требования ЦБ могут мгновенно превратить прибыль финтеха в убыток лишив Ozon единственного источника спасения.
5. 60% внеоборотных активов – воздух
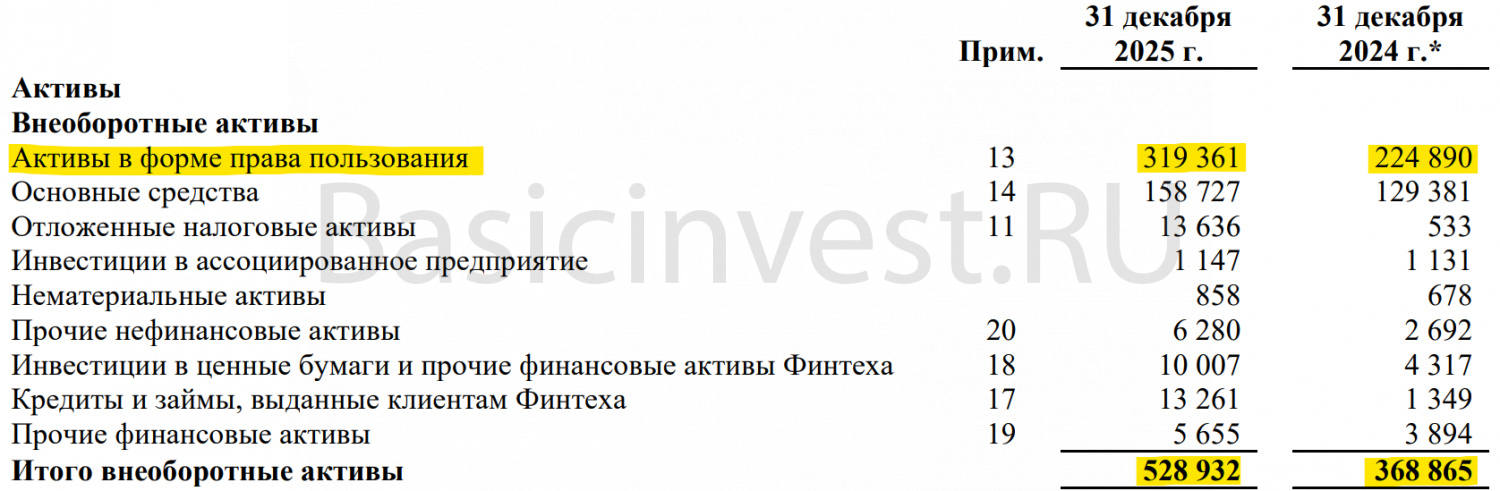
Активы в форме права пользования составляют около 20% от суммарных активов Озона и больше половины от внеоборотных. Их можно назвать виртуальными активами, которые не несут в себе никакой ликвидности. То есть их нельзя продать или обналичить. К ним относится право пользования складскими и другими арендуемыми помещениями.
Риски: в случае финансовых трудностей (например, при замедлении темпов расширения бизнеса) такой актив может оказаться убыточным, а обязательство платить за аренду – сохраняется.
Вывод
Долгие годы успех компании обеспечивался агрессивным захватом рынка. Замедление темпов роста бизнеса создает риски снижения притока новых денег, на чем держится стабильность всей системы.
Отрицательный собственный капитал, недоверие кредиторов, замедление темпов расширения делает акции OZON сомнительным и рискованным активом для стоимостного инвестора.
Анализ МКПАО «ОЗОН» подготовлен на основе методики разбора отчетов МСФО российских компаний
Основы: методика выбора недооцененных акций на российском рынке
Инструмент: онлайн-калькулятор для быстрого расчета баланса портфеля