Стоит ли покупать акции «Магнита» после отмены дивидендов? Разбор МСФО
Акции «Магнита» продолжают обновлять минимумы на фоне отмены дивидендов и сложного финансового положения. За прошлый год ПАО «Магнит» получил чистый убыток в размере 31,57 млрд рублей (против прибыли 44,33 млрд годом ранее).
Стоит ли покупать акции «Магнита» сейчас или такое финансовое положение является новой реальностью Группы?
Проведем детальный анализ отчета МСФО, чтобы разобраться в ситуации.
Стремление к экспансии ради масштаба, а не ради эффективности
Согласно консолидированной отчетности МСФО в прошлом году Группа приобрела контроль над ООО Городской супермаркет. Стоимость приобретения составила 29 655 495 тыс. руб.
ЦИТАТА МСФО
«Приобретение компании ООО «Городской супермаркет»
20 мая 2025 г. Группа приобрела контроль над компанией ООО «Городской супермаркет», зарегистрированной в Российской Федерации и являющейся налоговым резидентом Российской Федерации, за счет покупки 81,55% доли в уставном капитале. ООО «Городской супермаркет» является материнской компанией ООО «Азбука вкуса», ЗАО «АВ-ИНВЕСТ», ООО «АВ-Инфотех», ООО «Фирма Дайм» и прочих компаний (далее – «Группа «Азбука вкуса»), под управлением которых находятся магазины сегмента премиальной розницы, объединенные под брендами «Азбука вкуса», «AB Daily», «АВ Маркет», «Энотека»»
Официальный мотив — выйти в новый премиальный сегмент и усилить позиции. Однако экономический результат пока демонстрирует чистые убытки от этих приобретений.
ЦИТАТА МСФО
«Сделка по приобретению Группы «Азбука вкуса» позволит усилить рыночные позиции в стратегически важных Московском и Северо-Западном регионах и выйти в новый сегмент премиальной розницы.»
Также ранее Группе перешел контроль над ООО «ДВ Невада».
На таблице ниже приведены убытки приобретенных предприятий за 2025 год
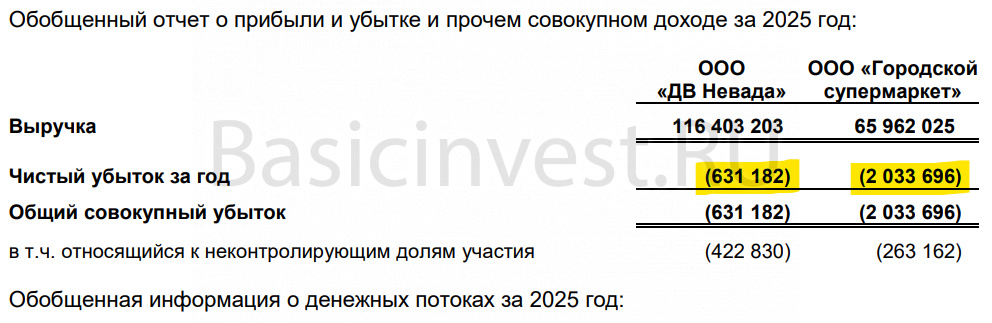
Отчеты ООО «ДВ Невада» и ООО «Городской супермаркет» за 2025 год убыточные, но не столь сильно, насколько упала прибыль ПАО Магнит.
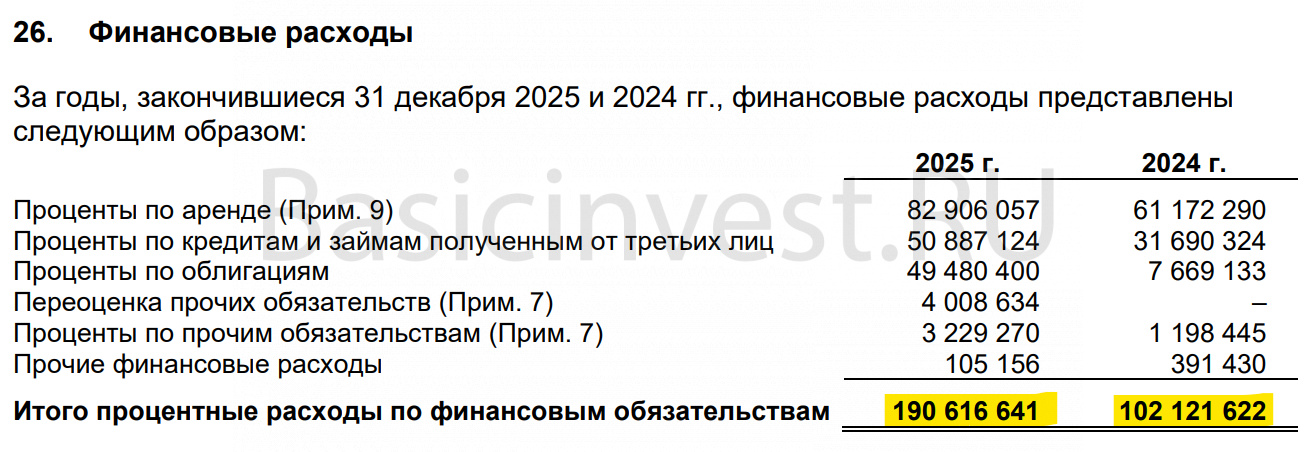
Проблема в том, что сделки по приобретению компаний создали резкий рост долговой нагрузки, значительно увеличив финансовые расходы Группы со 102,1 млрд. р. в 2024 г до 190,6 млрд. р. в 2025 г, т. е. почти вдвое.
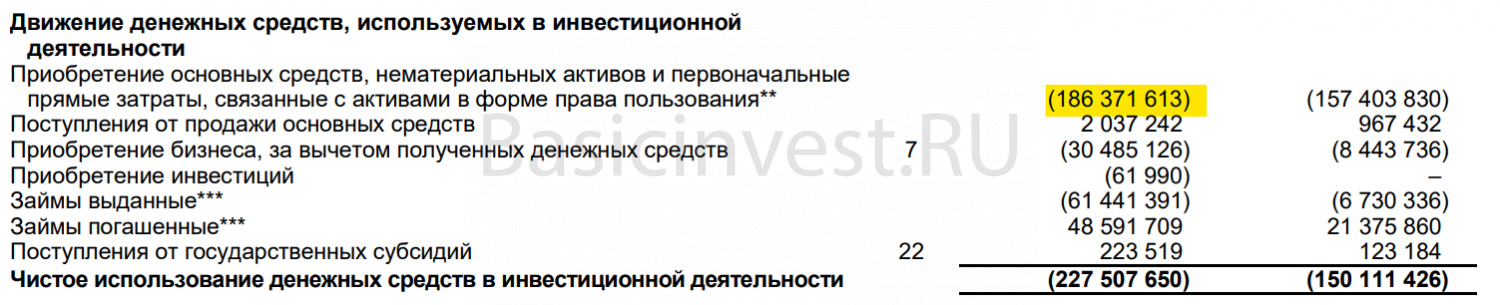
Кроме приобретения предприятий в отчете МСФО также стоит выделить высокий уровень капитальных затрат, основная доля которых направлена на модернизацию и расширение имеющейся сети. Рекордные 186,37 млрд рублей, ушедшие по строке «Приобретение основных средств, нематериальных активов...», существенно превысили даже высокий показатель прошлого года (157,40 млрд рублей).
В результате экспансии и роста капитальных затрат (capex) показатель долговой нагрузки Долг/Капитал (D/E) вырос до 12, что более, чем в два раза выше его среднего значения за семилетний период.
Такой резкий рост долговой нагрузки на фоне агрессивного поглощения убыточных предприятий создает скептическое отношение со стороны консервативного стоимостного инвестора.
Судя по всему, менеджмент пошел на эти сделки с осознанием отсутствия свободных денег на покупку. Цель таких затрат и поглощений в том, чтобы не проиграть конкурентам в гонке за долю рынка.
Позитивным сигналом корпоративного управления стало автоматическое сокращение доходов топ-менеджмента: из-за ухода компании в минус руководство и Совет директоров получили в 2025 году вознаграждение почти вдвое меньше, чем годом ранее.
ЦИТАТА МСФО
«Краткосрочное вознаграждение руководства Группы и членов Совета директоров Группы за 2025 год составило 1 000 971 тыс. руб. (2024 год: 2 142 956 тыс. руб.).»
Раздутый капитал
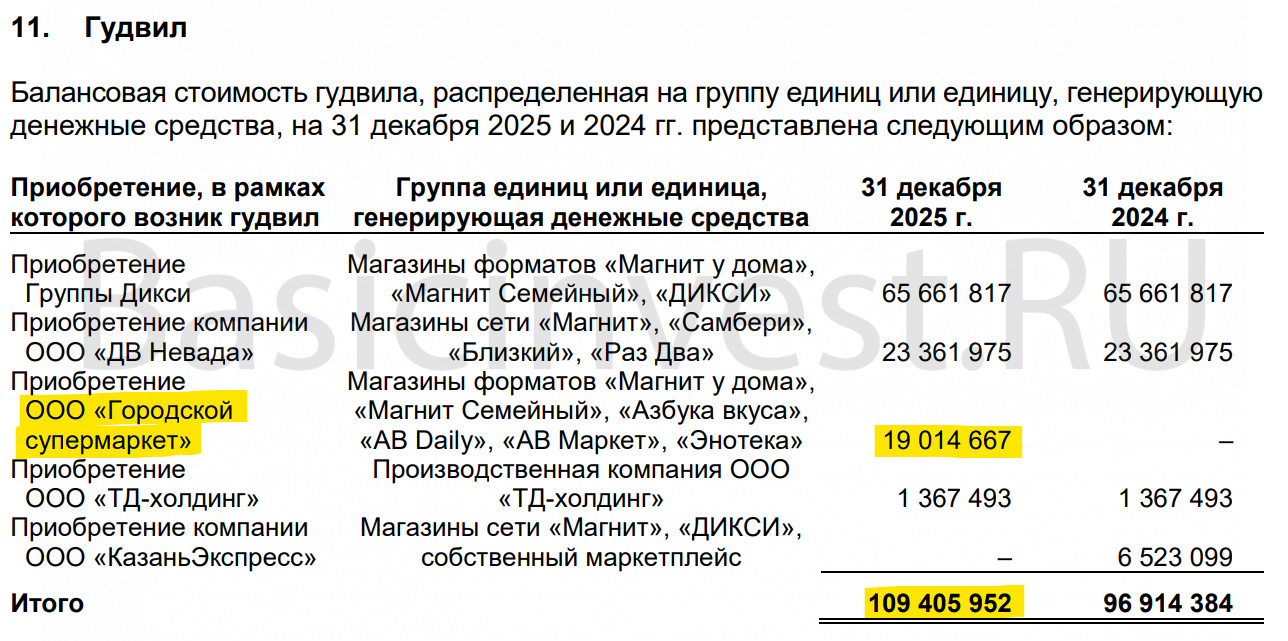
Из примечаний к отчетности МСФО видно, что только недавно приобретенная сеть «Азбука вкуса» (ООО «Городской супермаркет») принесла компании Гудвил в размере 19 млрд руб. При этом совокупный Гудвил всей Группы достиг гигантских 109,4 млрд руб.
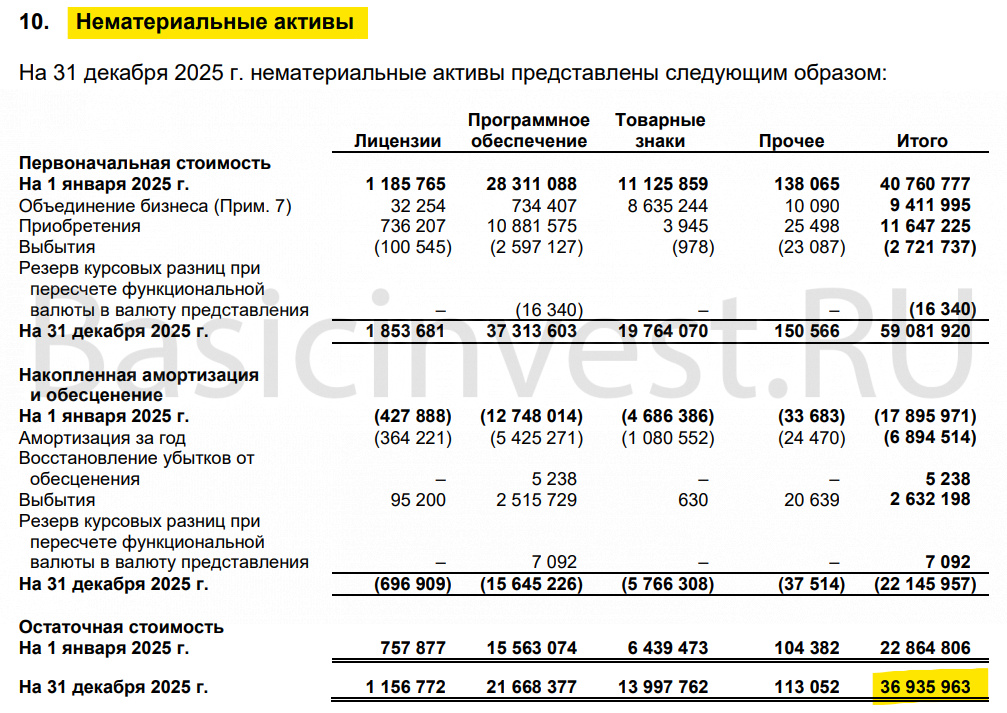
Кроме Гудвила в МСФО также представлены нематериальные активы (НМА) в виде ПО, лицензий, товарных знаков и прочего на сумму 36,9 млрд. р.
С точки зрения стоимостного инвестирования, обе эти статьи являются «виртуальными».
Если мы просуммируем Гудвил и НМА 109,4 + 36,9, то получим 146,3 млрд руб. неосязаемых активов. В то же время официальный собственный капитал акционеров материнской компании составляет всего 142,4 млрд руб.
Для долгосрочного фундаментального инвестора это критический сигнал. Более реалистичный собственный капитал компании находится в отрицательной зоне (-3,9 млрд руб.). И это еще без вычитания других специфичных активов в виде права пользования на сумму 519 млрд. руб., которые так же невозможно продать, чтобы покрыть долги предприятия.
Это наглядно доказывает, что огромный бизнес развивается и удерживается на плаву исключительно за счет заемных средств, жесткой долговой нагрузки и бесплатных денег поставщиков.
Фундаментальная оценка текущей стоимости акций Магнита
В 2026 году акции «Магнита» откатились на уровни 16-летней давности.
Если оценить компанию по фундаментальным показателям, то ее текущая рыночная оценка 2466 р за акцию выглядит переоцененной. Нормализованный показатель E/P сейчас находится на уровне около 5%, что существенно ниже инструментов безрисковой доходности ОФЗ (около 14%).
Вывод для инвестора
Экспансия «Магнита» ради масштаба, а не эффективности, загнала компанию в долговую ловушку. Поглощения конкурентов резко задрали коэффициент D/E и этот рост оплачен «воздухом», что подтверждается анализом «раздутого капитала».
По критериям стоимостного инвестирования акции «Магнита» сейчас выглядят переоцененными и больше являются опасной спекуляцией, чем разумной инвестицией.
Анализ ПАО «Магнит» подготовлен на основе методики разбора отчетов МСФО российских компаний
Основы: методика выбора недооцененных акций на российском рынке
Инструмент: онлайн-калькулятор для быстрого расчета баланса портфеля