Оценка финансовой устойчивости эмитентов: расчет в Excel, ИИ-запрос
Выбирая акции компаний по степени недооценки, эмитенты сразу проверяются по показателю финансовой устойчивости.
Принцип анализа: если наиболее недооцененный эмитент в отрасли не проходят эту проверку, то он отсеивается и далее проверяется компания с чуть меньшим коэффициентом недооценки.
Принцип проверки: оценка выполняется по принципу от общего к частному. В качестве «общего» берутся суммарные обязательства компании, в качестве «частного» – составляющие суммарных обязательств.
Здесь также, как и в проверке коэффициента недооценки, оценка финансовой устойчивости выполняется с помощью коэффициента ДОП (Динамика обязательств к прибыли) среди похожих компаний внутри каждой отрасли.
Примечание: в отличие от классических учебников, которые требуют сложные вычисления (например, чистого долга), интегральная методика использует Суммарные обязательства. Зачем? Чтобы не дать менеджменту компании скрыть от нас реальную нагрузку с помощью балансовых манипуляций. Да, у ритейлеров или девелоперов общие обязательства могут быть раздуты за счет оборотного капитала. Но так как мы сравниваем компании строго внутри одного сектора, эта специфика обычно взаимно нивелируется. Возможные промахи такого экспресс-подхода, согласно методике, компенсируются широкой диверсификацией.
Коэффициент динамики обязательств к прибыли (ДОП) вычисляется по формуле:
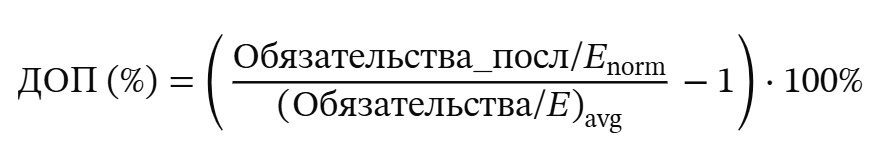
Обязательства_посл — актуальная сумма суммарных обязательств из самого свежего финансового отчета компании.
Enorm — текущая нормализованная чистая прибыль компании, рассчитанная по методу наименьших квадратов (МНК).
(Обязательства/E)avg — среднее арифметическое значение отношения обязательств к фактической чистой прибыли за исторический 7-летний период.
Логика вычисления коэффициента ДОП в ранее созданном шаблоне Excel
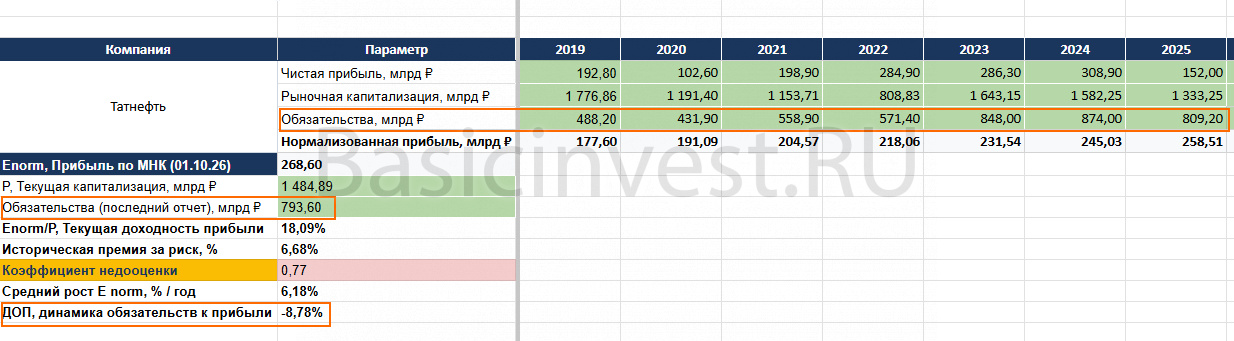
Как видно на рисунке, в шаблон расчета эмитента добавлены:
• «Обязательства, млрд ₽» — строка в блоке исторических данных, куда вручную вносятся архивные значения на конец каждого года за анализируемый семилетний период экономического цикла.
• «Обязательства (последний отчет), млрд ₽» — ячейка в блоке текущей оценки, куда вручную вносятся самые свежие данные суммарных обязательств из последнего опубликованного годового или квартального отчета компании.
• «ДОП, динамика обязательств к прибыли» — итоговое расчетное значение коэффициента, автоматически вычисленное по представленной выше формуле.
Данные суммарных обязательств можно легко найти в большинстве бесплатных скринеров акций (например, financemarker.ru, smart-lab.ru и др.).
Пример графика обязательств на платформе financemarker.ru:
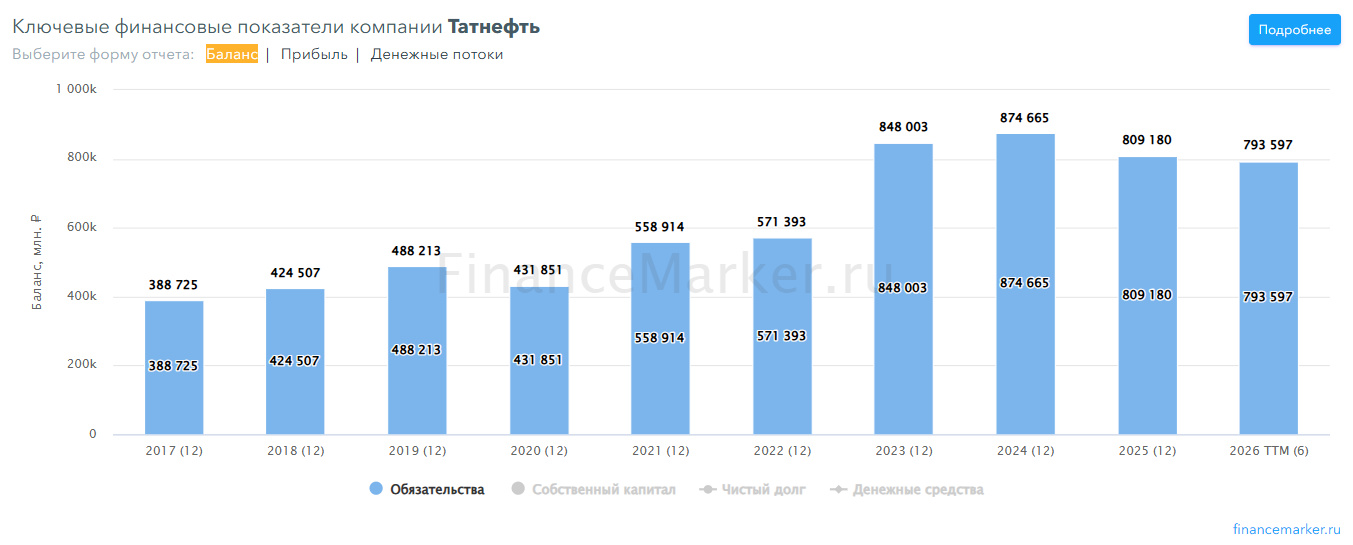
Чтобы найти эти данные, перейдите на страницу выбранного эмитента (как искать компанию по тикеру, мы детально разобрали в разделе расчета коэффициента недооценки). График ежегодной динамики обязательств находится прямо на главной вкладке «Обзор» компании в блоке «Ключевые финансовые показатели».
Важное примечание для заполнения шаблона: значение для ячейки «Обязательства (последний отчет)» берется из самого крайнего правого столбца с пометкой TTM, который отображает актуальные накопленные данные на основе последних промежуточных квартальных релизов компании. Цифра в скобках рядом с TTM обозначает месяц, который соответствует кварталу отчета. Квартал отчета должен совпадать по всем компаниям, сравниваемым внутри отрасли. Например, если у лидера отрасли на графике стоит метка TTM (6), что означает данные за 6 месяцев (полугодие), то и у остальных конкурентов в секторе для расчета ДОП нужно брать также полугодовые отчеты
Принцип анализа коэффициента динамики обязательств к прибыли (ДОП)
Здесь сохраняется главный принцип анализа эмитентов: сравнение однотипных компаний внутри одной отрасли. Поэтому коэффициент ДОП оценивается исключительно в сравнении с другими компаниями отрасли. Его абсолютное значение без сопоставления с конкурентами малоинформативно.
Варианты анализа коэффициента динамики обязательств к прибыли (ДОП):
1. ДОП находится примерно на уровне среднего значения в отрасли или ниже. Эмитент успешно проходит проверку финансовой устойчивости и включается в базу широкой диверсификации портфеля.
2. ДОП имеет завышенные показатели в отрасли (например, 15-30% против средних в отрасли 5-10%). Эмитент либо сразу исключается из анализа, либо проводится проверка причины роста с учетом состава обязательств. Инвестору необходимо выявить, что именно привело к перекосу: опасный процентный долг или беспроцентные обязательства (например, авансы покупателей или кредиторская задолженность).
Прежде чем тратить время и искать ответ вручную в многостраничных отчетах МСФО, можно применить шаблонный запрос к искусственному интеллекту.
Важно, чтобы ИИ-бот имел доступ к наиболее свежей базе проиндексированных материалов (например, Гугл Gemini, Яндекс GPT или др.).
Шаблон запроса к ИИ:
«Проанализируй финансовую отчетность МСФО, пресс-релизы и структуру баланса компании [Название компании] за [Текущий год / Последний квартал]. Коэффициент динамики суммарных обязательств к чистой прибыли аномально вырос на 7-летнем периоде экономического цикла. Выясни и назови причину раздувания обязательств.
В ответе выдели: рост вызван опасными процентными долгами (кредиты, займы, облигации) или беспроцентными статьями оборотного капитала (кредиторская задолженность перед поставщиками, авансы от клиентов и т.п.)?»
Примечание: Полученный от искусственного интеллекта ответ всегда рекомендуется кратко перепроверить самостоятельно.
Логика принятия решений по результатам проверки:
• Сценарий А: Рост вызван опасным процентным долгом. Эмитент исключается из списка претендентов. Анализ внутри сектора переходит к следующей компании, чей коэффициент недооценки Kнедо находится на чуть более низком, но всё ещё привлекательном уровне. Подробнее в разделе выбор акций по коэффициенту недооценки.
• Сценарий Б: Выявлен рост менее опасных беспроцентных обязательств. Включение эмитента в портфель остается на личное усмотрение инвестора. С одной стороны, компания не платит по ним проценты, что снижает риски. С другой стороны, эти обязательства в любом случае придется возвращать, поэтому инвестор должен взвесить риски самостоятельно.
На этом фильтр финансовой устойчивости завершает процедуру отбора эмитентов. Список акций-претендентов сформирован. Теперь необходимо определить, какую из акций выбрать — обыкновенную или привилегированную (если оба типа бумаг торгуются у эмитента на бирже).
Вывод
Экспресс-анализ коэффициента динамики обязательств к прибыли (ДОП) внутри сектора позволяет быстро выявить наиболее устойчивые компании в своей отрасли. Возможные погрешности такого вычисления, согласно интегральной методике, компенсируются широкой межотраслевой диверсификацией портфеля.
Точечный ИИ-фильтр. Случаи аномального роста коэффициента ДОП проверяются с помощью ИИ-бота по готовому шаблону.
Правило отсева. Если в ходе проверки ИИ выявляет рискованный рост процентного долга, эмитент исключается из списка претендентов, а дальнейший анализ переходит к следующей компании в секторе с приемлемым показателем коэффициента недооценки Kнедо.
База:
Выбор акций по коэффициенту недооценки
Логика отраслевой диверсификации
Критерии выбора акций, защита, ребалансировка – интегральный метод инвестирования
Инструмент: калькулятор ребалансировки портфеля