Выбор акций по коэффициенту недооценки с применением ИИ-запросов
Выберем наиболее недооцененные из предварительно отобранных акций эмитентов, которые успешно прошли фильтр по качеству прибыли.
Анализ проводится отдельно по каждой отрасли. Для этого в каждый сектор должно быть добавлено минимум 2–3 эмитента, выделенных на предыдущих шагах. На отдельной вкладке Excel-документа мы сравниваем между собой наиболее похожие бизнесы.
Например:
• Нефтегаз: Роснефть, Татнефть, Лукойл
• Ритейл: X5 Group, Магнит, Лента
и т. д.
Средний рост нормализованной прибыли
Для дальнейшей оценки нам потребуется добавить одну переменную в Excel-таблицу, которая будет показывать средний ежегодный % роста нормализованной прибыли — «Средний рост Enorm, %/год».
Средний рост Enorm = (a / Enorm_avg) * 100%
• a — коэффициент наклона тренда из уравнения МНК (скорость изменения прибыли в год);
• Enorm_avg — среднее арифметическое значение нормализованной прибыли за весь анализируемый 7-летний период.
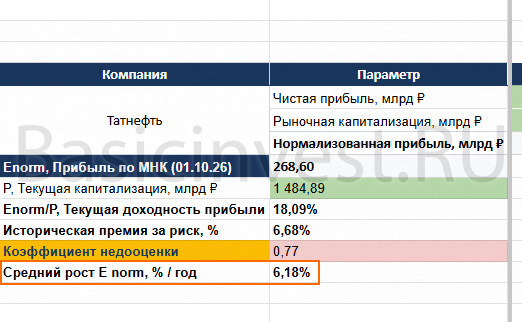
Принцип анализа Коэффициента недооценки (Kнедо)
1. Приоритетная задача — выбрать акции компаний, у которых коэффициент недооценки больше единицы (что означает явную недооценку). Далее выбранный эмитент должен быть проверен по тренду нормализованной прибыли (описано ниже), а также на финансовую устойчивость (в следующем материале). Если проверка не проходит, то выбирается следующий эмитент из оставшихся в отрасли, у которого коэффициент недооценки выше.
2. Если в отрасли все коэффициенты ниже единицы (переоценка), то применяется один из двух вариантов:
• Вариант А: Если большинство остальных отраслей недооценены, а в этой конкретной отрасли находятся только переоцененные активы, то сектор может быть полностью исключен из списка претендентов.
• Вариант Б: Если переоценка характерна для большинства отраслей рынка, то выбирается эмитент (или несколько эмитентов), который имеет показатель коэффициента выше других в этой же отрасли. Далее требуется обязательная экспресс-проверка тренда нормализованной прибыли и финансовой устойчивости выбранного эмитента. Если проверка не проходит, берется следующий эмитент по наибольшему коэффициенту недооценки.
Примечание: В случае тотальной переоценки рынка должна быть увеличена доля защитной части портфеля. За счет этого итоговая доля переоцененных активов в общем капитале будет минимальной.
Дополнительный фильтр: Проверка роста тренда прибыли
Во время отбора по Kнедо мы обязательно оцениваем показатель среднегодового роста нормализованной прибыли («Средний рост Enorm, %/год»). В норме он должен быть стабильным и близким к среднеотраслевым значениям (например, в коридоре 8–12% годовых).
Действуем по следующему алгоритму:
• Если у компании сильный спад относительно отрасли (показатель ушел глубоко в минус относительно других компаний сектора) — это возможный признак деградации бизнеса. Такого эмитента исключаем.
• Если у компании средний рост Enorm примерно равен среднему показателю в отрасли, то оцениваем компанию только по показателю недооценки Kнедо в сочетании с проверкой финансовой устойчивости.
• Если у компании выражен аномальный рост тренда прибыли (процент роста кратно обгоняет конкурентов, например, 20% против средних в секторе 8-12%) — это случай особого внимания. В этом случае математика нормализации прибыли несколько завышает расчетный коэффициент недооценки. Поэтому коэффициент должен быть хотя бы в 1.1-1.5 раза выше среднего в отрасли. Для принятия решения необходимо выяснить причину такого взлета прибыли, чтобы не попасть в ловушку стоимости.
Пример резкого скачка прибыли на концептуальном графике:
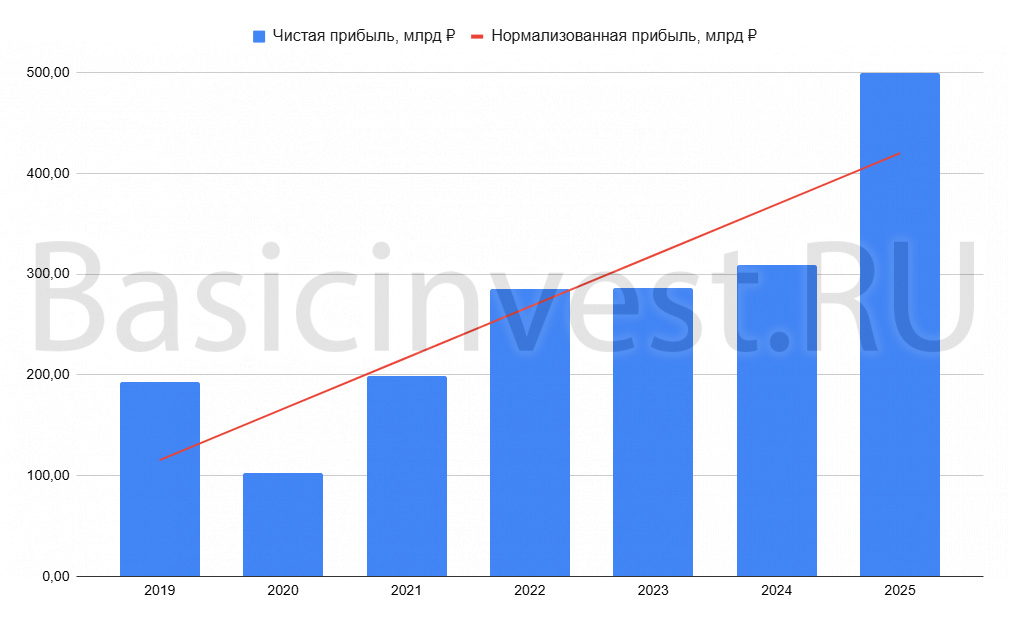
На условном графике за 2025 год заметен выраженный аномальный рост чистой прибыли, а также быстрорастущий тренд нормализованной прибыли.
Если проверка прибыли показала, что ее рост объективен и связан с запуском новых мощностей или ростом бизнеса, то эмитент остается при условии, что коэффициент недооценки Kнедо выше среднего в секторе (например, не менее чем в 1.1-1.5 раза).
Если в ходе проверки выявлены «бумажные» или разовые причины такого роста, а итоговый коэффициент недооценки Kнедо из-за этого завышения оказался близок к уровню справедливой оценки или переоценки, то коэффициент недооценки требует еще более высоких значений (например, не менее, чем в 1.5-2 раза выше среднего в секторе) либо эмитент исключается из списка претендентов.
Чтобы не тратить часы на чтение многостраничных финансовых отчетов, такую проверку можно быстро выполнить с помощью искусственного интеллекта.
Важно, чтобы ИИ-бот имел доступ к наиболее свежей базе проиндексированных материалов (например, Гугл Gemini, Яндекс GPT или др.).
Шаблон запроса к ИИ
«Проанализируй финансовую отчетность МСФО или пресс-релизы компании [Название компании] за [Год (ИЛИ ПЕРИОД)]. Назови причину резкого скачка чистой прибыли в этот период. Ответь строго по фактам, выделив главное: был ли этот рост операционным (за счет расширения бизнеса, роста продаж, запуска новых мощностей) или разовым неорганическим / „бумажным“ (за счет продажи активов, курсовых разниц, переоценки или субсидий)?»
Примечание: Полученный от искусственного интеллекта ответ всегда рекомендуется кратко перепроверить самостоятельно.
Итоговая диверсификация
В результате мы должны получить рабочий список, обеспечивающий разумную диверсификацию как по эмитентам, так и по отраслям. Степень диверсификации инвестор выбирает индивидуально, согласно своей стратегии.
Например, можно установить следующие лимиты: отраслей в портфеле должно быть не менее 5, а перевес одного сектора не должен превышать 25% от активной части. При этом диверсификация капитала делается равными долями на каждого эмитента (что детально обосновывалось в предыдущих разделах о логике диверсификации активной части портфеля).
Усредненный практический пример: на выходе мы получаем список из 5–10 отраслей, в каждой из которых содержится от 1 до 4 эмитентов. В совокупности это дает сбалансированный портфель из не менее чем 15–20 эмитентов.
Что дальше?
Сформированный пул отраслевой диверсификации — это готовый каркас активной части портфеля. Чтобы не перегружать материал сложными вычислениями в один заход, оценка финансовой устойчивости вынесена в следующий раздел.
База:
Оценка финансовой устойчивости эмитентов: расчет в Excel, ИИ-запрос
Логика отраслевой диверсификации
Расчет коэффициента недооценки акций
Нормализация прибыли компаний по методу наименьших квадратов в Excel
Критерии выбора акций, защита, ребалансировка – интегральный метод инвестирования
Инструмент: калькулятор ребалансировки портфеля