Расчет доли защитной части инвестиционного портфеля
Согласно теории стоимостного инвестирования Бенджамина Грэма защитная часть портфеля должна составлять от 25 до 75%. Более точное значение защитной доли определяется текущей экономической ситуацией.
Защита обычно состоит из облигаций, фондов ликвидности, валюты, драгметаллов. Их соотношение зависит от инвестиционной стратегии.
Периоды нестабильности российской экономики часто сопровождаются ростом инфляции и высокой ключевой ставкой центробанка. Для таких периодов характерно снижение рыночного спроса товаров и услуг и рост стоимости обслуживания обязательств. Это создает двойную нагрузку на предприятия, снижая потенциальную доходность биржевых акций.
Это означает, что рост инфляции и рост ключевой ставки ЦБ являются триггерами для увеличения защитной части в инвестиционном портфеле.
Для более точного вычисления размера защитной доли необходимо выполнить сравнение потенциальной доходности акций с безрисковой доходностью долгосрочных ОФЗ.
Существуют разные методики таких вычислений. Например, можно вычислить среднюю рентабельность капитала ROE за 10-летний период и по найденному значению ROE найти текущую нормализованную доходность прибыли акций. Сравнение нормализованной доходности акций с безрисковой ставкой гособлигаций даст представление о размере защитной доли портфеля.
Если нормализованная доходность акций ниже, то защитная часть портфеля должна составлять больше половины портфеля (например, 75%). И наоборот, если выше, то защита – меньше половины портфеля (например, 25%). Если равны, то 50% на 50%.
Однако сложность расчетов не гарантирует повышенной доходности портфеля в сравнении с упрощенными методами. Поэтому далее приведена упрощенная методика определения размера защитной доли портфеля.
Упрощенная методика определения величины защитной доли инвест-портфеля.
В этой модели мы используем два рычага:
1. Мультипликаторы акций P/E (Цена/Прибыль), P/B (Цена/Капитал).
2. Ключевая ставка ЦБ.
Вычисляя мультипликаторы, мы оцениваем совокупность наиболее качественных эмитентов, дающих представление о бирже в целом (например, 10–20 компаний с наибольшей капитализацией из индекса МосБиржи). Определив среднее значение мультипликаторов по этой группе, мы получаем общую картину: насколько дорог или дешев целевой рынок. На основе этой оценки в сочетании с уровнем ставки ЦБ мы и устанавливаем размер защитной доли портфеля.
Шаг 1. Проверяем мультипликаторы
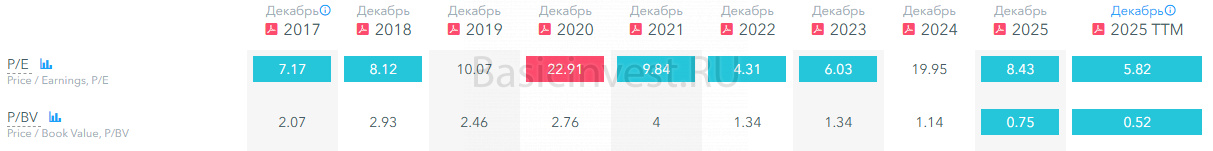
Для каждой компании оцениваем текущие значения мультипликаторов в сравнении с их средним значением за 7-10-летний период.
Определяем условный статус рынка:
- мультипликаторы выше среднего: рынок перегрет
- мультипликаторы на среднем уровне: справедливая оценка
- мультипликаторы ниже среднего: акции стоят дешево
Если оценка P/E и P/B дают разный результат, то вместо мультипликаторов необходимо использовать оценку изменения числа Грэма – произведение P/E x P/B.
Альтернативным вариантом для оценки статуса рынка может быть индикатора Баффетта, который показывает отношение суммарной капитализации биржи к ВВП страны. Аналогичное сравнение текущего значения индикатора со средним значением за 7-10-летний период даст понимание текущего статуса оценки рынка. Однако ВВП не всегда коррелирует с текущей прибылью биржевых компаний, поэтому оценка по мультипликаторам будет более объективной.
Шаг 2. Смотрим на ключевую ставку ЦБ
Оцениваем уровень ставки ЦБ относительно десятилетнего периода: высокий, средний, низкий.
Шаг 3. Определяем защитную долю портфеля
Ниже приведен пример, который служит не прямой инструкцией к действию, а иллюстрацией логики принятия решений. Он помогает понять, как балансировать портфель в зависимости от рыночных условий.
1. Рынок перегрет.
- высокая ставка: доля защиты 75% (низкий потенциал роста акций)
- средняя ставка: доля защиты 50%
- низкая ставка: доля защиты 50%
2. Справедливая оценка рынка.
- высокая ставка: доля защиты 75%
- средняя ставка: доля защиты 50%
- низкая ставка: доля защиты 25%
3. Акции стоят дешево.
- высокая ставка: доля защиты 50%
- средняя ставка: доля защиты 25%
- низкая ставка: доля защиты 25% (высокий потенциал роста акций)
Главное правило: высокая ставка ЦБ всегда «тянет» в сторону увеличения защитной части портфеля, а низкие мультипликаторы акций (или число Грэма) — в сторону увеличения активной части портфеля (то есть уменьшения защитной доли). На пересечении этих двух сил и рождается идеальная пропорция портфеля.
Детализация: