Выбор акций по интегральной методике: проверка дивидендов ИИ-запросами и госуправление
После первичного отбора акций необходимо выполнить их оценку по двум критериям: проверка дивидендов и влияние госуправления.
Российский фондовый рынок традиционно отличается более высокой дивидендной доходностью. При этом среди наиболее крупных эмитентов высока доля компаний с государственным участием.
Если сравнивать с рынком США, то на американской бирже дивиденды также платят многие эмитенты, но их доходность гораздо ниже. Основной ориентир там сделан на курсовую стоимость акций, которая регулярно поддерживается с помощью программ обратного выкупа (байбэков). На российском рынке байбэки применяются реже и имеют другую специфику (часто проводятся для выкупа долей у нерезидентов или для поощрения менеджмента, а не для аннулирования акций).
Кроме того, в США существуют юридические нормы, которые обязуют менеджмент совершать сделки, способствующие росту прибыли, что косвенно защищает права миноритариев. В российском законодательстве таких прямых требований нет, а права мелких инвесторов защищаются иными, менее жесткими механизмами. Например — обязательная оферта обратного выкупа акций, когда доля мажоритарного акционера пересекает установленные законом пороговые значения (30%, 50%, 75%).
Дивидендная доходность – главный якорь цены
Ввиду описанных выше особенностей именно дивидендная доходность является на отечественном рынке ключевым фактором поддержания рыночных котировок. Безусловно, на Мосбирже есть перспективные акции роста, которые никогда не платили дивиденды. Но, учитывая специфику рынка РФ, в рамках интегральной методики разумно сосредоточиться на эмитентах, имеющих понятную историю стабильных дивидендных выплат. Количество бездивидендных акций в активной части портфеля можно ограничить (например, в диапазоне от 0% до 15%).
Дивидендную историю эмитентов можно посмотреть в любом бесплатном скринере (например, financemarker.ru, smart-lab.ru и др.).
Пример истории дивидендов Татнефти (на платформе financemarker.ru):
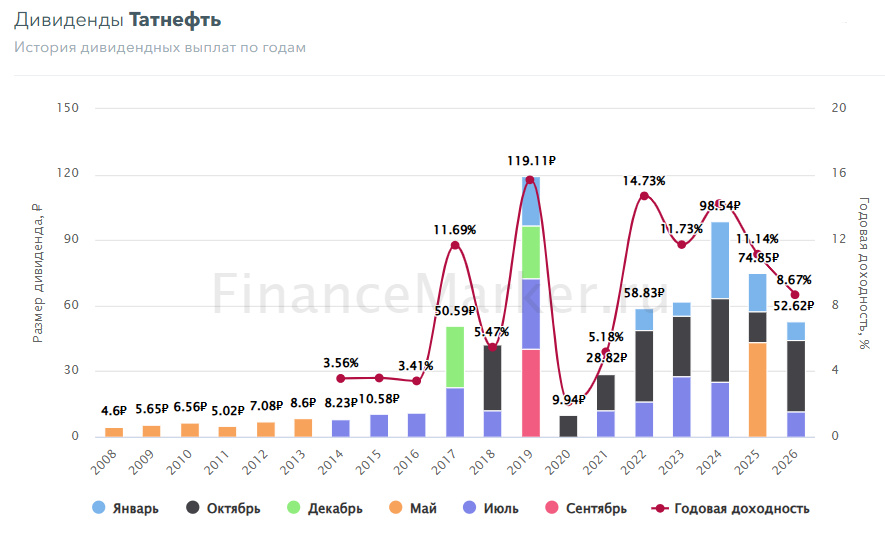
При этом статистику выплат необходимо изучать как для обыкновенных акций, так и для привилегированных (если они имеются у эмитента), так как дивидендная политика у них может существенно отличаться. Например, для компании Татнефть тикер обыкновенных акций — TATN, а привилегированных — TATNP.
Фактор изменения дивидендной политики (или их отмены): как реагировать?
Перед тем как окончательно утвердить эмитента на включение в портфель, необходимо провести обязательную экспресс-проверку: не отменила ли компания дивиденды недавно, не планирует ли менеджмент пересматривать дивидендную политику в ближайшее время и нет ли официальных заявлений на этот счет. Особенно важно сделать такую проверку, если на рынке заметно беспричинное на первый взгляд падение котировок эмитента.
Такую проверку можно сначала сделать с помощью предварительного ИИ-запроса.
Пример краткого ИИ-запроса: «Проверь, не отменяла ли [Компания] дивиденды официально или не планирует ли менеджмент изменить/пересмотреть дивидендную политику в ближайшее время?».
Если ответ утвердительный, то необходимо выполнить более подробный ИИ-запрос для выяснения причины дивидендной политики. Пример такого запроса приведен ниже. Далее приведенные факты в ответе можно перепроверить вручную.
Когда эмитент объявляет об отмене или пропуске дивидендных выплат, к этому сигналу нужно отнестись с максимальной осторожностью. Обычно такие новости сопровождаются сильным падением котировок. Рынок мгновенно закладывает неопределенность: инвесторы не знают, когда выплаты будут возобновлены и сохранится ли целевой уровень распределения прибыли, прописанный в уставе.
В такой ситуации, согласно интегральной методике, у инвестора есть два рациональных сценария действий:
1. Полностью исключить эмитента из шорт-листа претендентов на включение в портфель.
2. Проанализировать глубокую причину отмены выплат.
Если дивиденды отменены из-за необходимости покрытия высоких процентов по долгу — такую компанию следует уверенно пройти мимо.
Но если бизнес генерирует чистую прибыль, а отмена выплат — это осознанное решение менеджмента сохранить кэш внутри компании для масштабного расширения, слияний или модернизации производства, которая в перспективе увеличит доходы, то покупка подешевевших акций может быть оправдана. Тем не менее этот шаг несет в себе повышенный риск, поэтому долю таких «временно бездивидендных» активов разумно лимитировать согласно выбранной стратегии инвестора (например, не более 5–10% от активной части портфеля).
Шаблон ИИ-запроса для экспресс-проверки причин отмены или пересмотра дивидендов
Чтобы не тратить много времени на изучение финансовых отчетов, для начала можно сделать ИИ-запрос (например, в Гугл Gemini или Яндекс GPT).
Шаблон ИИ-запроса:
«Учитывая, что у [Компании] есть изменения в дивидендных выплатах или планах по пересмотру дивидендной политики, проанализируй последние финансовые отчеты организации, свежие пресс-релизы и официальные заявления руководства.
Дай ответ по следующим пунктам:
1. Текущий статус: в чем именно заключаются изменения (официальная отмена, пропуск, сокращение выплат или заявления о будущих корректировках)? Как именно меняется дивидендная политика (например, снижается доля распределения от чистой прибыли)?
2. Причины изменений: чем конкретно вызваны эти шаги? Высвободившиеся деньги направляются на покрытие/обслуживание долгов и кассовых разрывов ИЛИ на реальное развитие бизнеса (модернизацию, CAPEX, новые проекты)?
3. Планы менеджмента: что заявляет руководство компании? Планируется ли в будущем возврат к прежней дивидендной политике/выплатам, в каком ориентировочном объеме, когда и с какой вероятностью?»
Примечание: Полученный от искусственного интеллекта ответ всегда рекомендуется кратко перепроверить самостоятельно.
Компании с государственным управлением
Инвестору необходимо учитывать: интересы миноритариев для эмитентов с государственным участием (таких как Газпром, Роснефть, Транснефть, ВТБ и др.) стоят не на первом месте. Главными приоритетами для них всегда будут являться геополитические задачи, крупные инфраструктурные мегапроекты и прямое наполнение государственного бюджета (в том числе через налоги и пошлины, изымаемые до расчета чистой прибыли).
Это не делает их «плохими» эмитентами. Напротив, госкомпании часто обладают монопольным положением и демонстрируют максимальную стабильность в периоды жестких экономических кризисов.
Однако, поскольку интересы мелких инвесторов здесь вторичны, при выборе акций компаний с госучастием инвестору следует выдвигать к ним чуть более высокие требования. При прочих равных условиях (близких мультипликаторах P/E и долговой нагрузке) разумно отдавать преимущество частным компаниям, где мотивация менеджмента напрямую ориентирована на чистую прибыль и рост рыночной капитализации.
В рамках интегральной методики объем компаний с госучастием в портфеле также разумно лимитировать согласно выбранной риск-стратегии (например, устанавливается верхняя планка в 15–50% от активной части портфеля).
Описанные правила не являются абсолютной догмой, но они задают логику при оценке дивидендной политики и структуры собственности эмитентов.
Вывод
Ввиду современных особенностей российского рынка инвестору разумно больше сосредоточиться на дивидендных акциях, ограничив объем бездивидендных.
Отмена дивидендов — важнейший маркер. Если она вызвана долговыми проблемами — акцию исключают из претендентов.
Компании с госучастием требуют повышенной бдительности, так как их доходность для миноритария на долгосрочном горизонте может уступать эффективности гибкого частного бизнеса.
База:
Первичный отбор акций: отраслевая диверсификация и фильтр цен
Фильтр акций по качеству прибыли эмитентов
Логика отраслевой диверсификации
Критерии выбора акций, защита, ребалансировка – интегральный метод инвестирования
Инструмент: калькулятор ребалансировки портфеля