Логика расчета нормализованной прибыли в инвестициях. Нормализация по МНК
На предыдущих этапах нашей методики мы сформировали первичный список компаний. Теперь наша задача — выявить наиболее недооцененные активы внутри каждой отрасли, а также исключить эмитентов с низкими показателями финансовой устойчивости.
Первый шаг в решении такой задачи – нормализация прибыли проверяемого эмитента.
Нормализованная прибыль (E norm) – скорректированный показатель прибыли, очищенный от разовых искажений и шума макроэкономического цикла.
Нормализация прибыли нужна для двух важных задач:
1. Поиск лидеров каждой отрасли. Это уточненная проверка для выявления недооцененных (или наименее переоцененных) акций компаний внутри каждой отрасли. Степень недооценки определяется по текущему показателю Enorm / P, где P – рыночная капитализация эмитента.
2. Проверка на устойчивость. Сравнительная оценка долговой нагрузки бизнеса внутри отрасли в динамике.
Почему анализ проводится строго внутри отрасли?
Каждая компания в течение экономического цикла подвержена макроэкономическому влиянию (инфляция, изменение процентных ставок, колебания валютных курсов). При этом рыночное давление распределяется по экономике неравномерно:
• Каждая отрасль имеет свою уникальную специфику.
• Нефть, металлы и продовольствие реагируют на инфляцию по-разному.
• Издержки и цены реализации внутри секторов кардинально отличаются.
Прямое сравнение динамики прибыли компаний из разных секторов неизбежно приведет к грубым аналитическим ошибкам. Именно поэтому оценка должна проводиться строго между однотипными эмитентами внутри их отраслей.
Основные методы расчета нормализованной прибыли
E norm не имеет единой методики вычисления. Инвесторы ее могут вычислять с помощью следующих методов:
- Нормализация по рентабельности капитала ROE. Для этого берется среднее значение ROE, например, за 7-летний период, и умножается на текущую величину капитала. Таким образом определяется текущее значение E norm
- Нормализация по рентабельности активов ROA. Вычисляется аналогично как по ROE.
- Нормализация по методу Шиллера. Вычисляется среднее значение прибыли с учетом инфляции.
- Нормализация по регрессии МНК (методу наименьших квадратов). Прибыль на 7-летнем графике сглаживается с помощью прямой линии.
И т д.
Почему мы игнорируем ROA, ROE и P/B?
В классическом финансовом анализе инвесторов учат смотреть на показатели рентабельности капитала (ROE, ROA) и мультипликатор стоимости Рыночная Капитализация / Собственный Капитал (P/B). Однако в современных реалиях фондового рынка эти коэффициенты стали малоинформативными и сложными для анализа.
Главная причина — балансовая стоимость активов и собственного капитала компаний часто искусственно раздувается. В отчетах появляются миллиардные статьи:
• Гудвил (Goodwill) — абстрактная «гудвилл-стоимость», возникающая при покупке других бизнесов по завышенной цене.
• НМА (Нематериальные активы) — патенты, бренды и софт, реальную рыночную стоимость которых проверить невозможно.
Менеджмент может легко манипулировать размером капитала (например, проводя обратный выкуп акций или списывая неликвидные активы), из-за чего ROE и ROA будут искажаться, создавая иллюзию эффективности. Поэтому в рамках упрощенного подхода нормализация по рентабельности не рассматривается.
Метод Шиллера против метода МНК
На первый взгляд, для нормализации прибыли логично использовать метод Роберта Шиллера (CAPE). Этот подход рассчитывает долгосрочные средние значения с прямой корректировкой по инфляции.
Однако у метода Шиллера есть критический изъян для выбора отдельных акций:
• Он просто усредняет историческую прибыль компании.
• Он исходит из предпосылки, что бизнес не растет.
• Он полностью игнорирует вектор масштабирования компании.
Чтобы учесть динамику развития бизнеса и его реальный масштаб, в данной методике мы используем нормализацию прибыли по регрессии МНК (методу наименьших квадратов).
Метод линейной регрессии МНК тоже имеет недостаток. Он строит прямую линию тренда прибыли и сам по себе не учитывает сдвиги, из-за которых долгосрочные финансовые показатели растут нелинейно.
Мы компенсируем этот недостаток за счет сравнения компаний строго внутри их сектора за один и тот же период времени:
• Макроэкономическая среда для конкурентов является общей.
• Инфляция и макроэкономика внутри отрасли воздействует на всех одинаково.
• Математическая погрешность линейного тренда влияет на однотипные компании внутри сектора примерно одинаково. Это позволяет объективно выявить лидеров и аутсайдеров отрасли как по степени недооценки активов, так и по степени финансовой устойчивости.
Такой подход не претендует на вычисление идеальной нормализованной прибыли. Однако он решает главную задачу инвестора — эффективно сравнивает компании между собой для поиска наиболее недооцененных активов в секторе. При этом важный принцип оценки — это не погоня за абсолютной точностью. Мы руководствуемся правилом: «Лучше быть примерно правым, чем точно ошибаться».
Пример нормализации прибыли по МНК для ПАО «Татнефть»
Суть метода наименьших квадратов заключается в построении прямой линии, которая имеет наименьшую сумму квадратов отклонений от реальных точек прибыли на графике.
Нормализованная прибыль по МНК рассчитывается через классическое уравнение регрессии:
E norm = a · Y + b
Где:
E norm — итоговое значение нормализованной прибыли;
Y — временной период (порядковый номер года, например, 2023, 2024 и т д);
a — коэффициент наклона тренда (скорость роста прибыли компании);
b — коэффициент сдвига (базовый уровень прибыли на старте отсчета).
Вам не придется рассчитывать коэффициенты a и b вручную по сложным формулам. В следующем уроке будет приведен пример расчета этой формулы в Excel.
Возьмем для примера данные чистой прибыли из отчетности МСФО компании «Татнефть» за прошедший семилетний период. Ниже на графике приведена линия нормализованной прибыли, рассчитанная по методу МНК (E norm = a · Y + b).
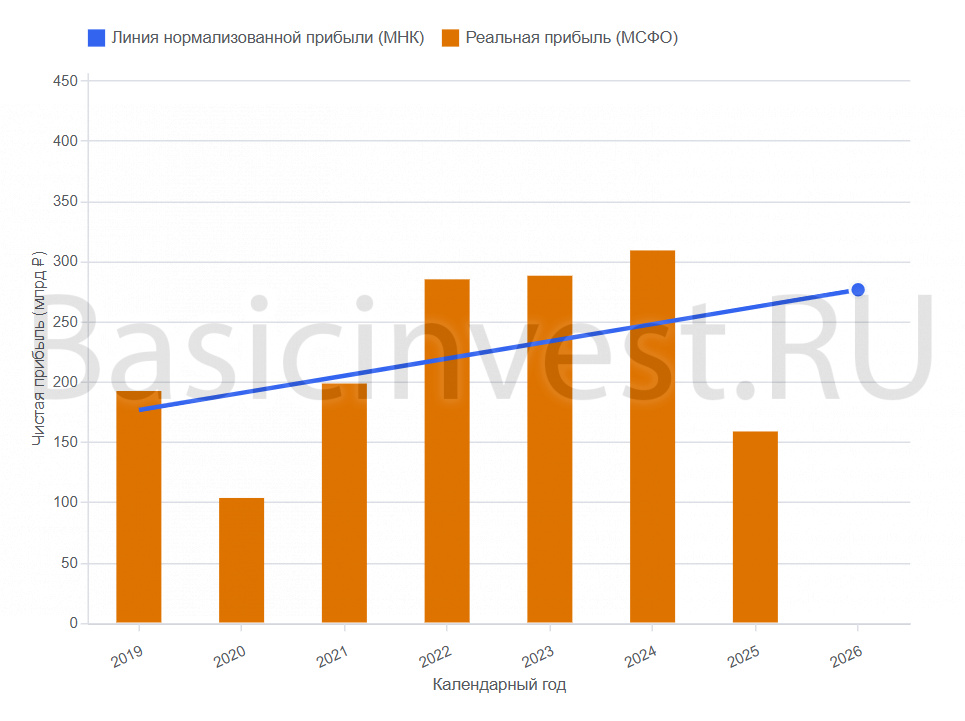
Линия нормализованной прибыли на графике демонстрирует значение E norm для каждого года. Эти значения будут использованы в дальнейшем для вычисления степени недооценки (или переоценки) акций эмитента, а также для оценки его финансовой устойчивости.
Этот график приведен для наглядности и понимания сути вычислений. Построение таких графиков в дальнейшем анализе не потребуется. Все расчеты будут происходить в рабочей таблице.
Примечание: График приведен исключительно для демонстрации метода МНК и может содержать округления или погрешности в цифрах. В реальном анализе мы будем использовать точные данные внутри нашей рабочей таблицы Excel.
Практический пример пошагового построения и автоматизации этой модели линейной регрессии разобран в следующей публикации: Нормализация прибыли компаний по МНК в Excel: пример расчета
Вывод
Оптимальным и простым методом нормализации прибыли в интегральной методике является регрессия по МНК. Этот метод игнорирует возможные искажения активов в финансовых отчетностях, а также позволяет выявить наиболее подходящих эмитентов внутри отрасли.
Согласно интегральной методике, применение нормализации прибыли по МНК допустимо при условии сравнения похожих эмитентов внутри отрасли, а также при выполненных условиях предыдущих шагов методики: «широкая межотраслевая диверсификация» и «фильтр по качеству прибыли».
База:
Нормализация прибыли компаний по методу наименьших квадратов в Excel
Выбор акций по качеству прибыли
Первичный отбор акций по интегральной методике: отраслевая диверсификация и фильтр цен
Критерии выбора акций, защита, ребалансировка – интегральный метод инвестирования
Инструмент: калькулятор расчета баланса инвест-портфеля